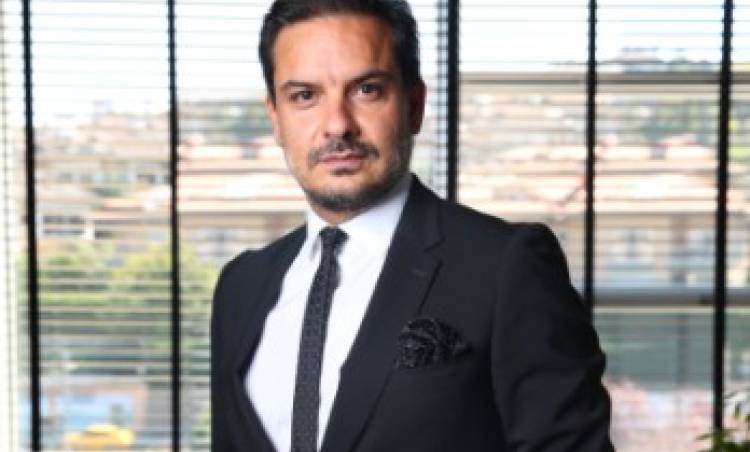
Ekstrem hava olaylarının tarımsal üretim üzerindeki etkisi giderek büyüyor. 2025 yılında zirai don 65 ilde 16 ürünü etkilerken, TARSİM’in yıl genelinde üreticilere yaptığı hasar ödemesi 35 milyar TL’ye ulaştı. IBS Sigorta ve Reasürans Brokerliği CEO’su Murat Çiftçi, iklim değişikliğiyle birlikte tarımsal risklerin hem sıklığının hem de niteliğinin değiştiğine dikkat çekerek, “Sigortacılığın da bu değişime aynı hızla uyum sağlaması gerekiyor” dedi.
Don, dolu, kuraklık, aşırı yağış ve sıcak hava dalgaları tarımsal üretimde giderek daha belirleyici risk unsurları haline geliyor. Tarım ve Orman Bakanlığı verilerine göre 2025 yılında yaşanan zirai don olayından 65 ilde 16 ürün etkilendi. TARSİM ise aynı yıl başta don olmak üzere dolu ve kuraklık gibi afetler nedeniyle üreticilere toplam 35 milyar TL hasar ödemesi gerçekleştirdi.
Meteoroloji Genel Müdürlüğü’nün 2025 yılı meteorolojik kuraklık değerlendirmesi de riskin coğrafi yayılımını ortaya koyuyor. Analize göre kuraklık Marmara Bölgesi’nin tamamında; Ege, Akdeniz ve İç Anadolu’nun ise çok geniş bölümünde etkili oldu.
İklim değişikliğinin tarımsal üretime etkileri giderek daha görünür hale gelirken, kısa sürede ciddi hasar yaratabilen don, dolu ve aşırı yağışın yanı sıra kuraklık, uzun süreli yüksek sıcaklıklar ve değişen yağış rejimleri de üretim planlamasından verimliliğe kadar uzanan daha geniş bir risk alanı yaratıyor.
“Tarımsal risk haritası artık daha dinamik okunmalı”
İklim değişikliğinin yalnızca hasar miktarını değil, riskin ortaya çıkış biçimini de değiştirdiğine dikkat çeken IBS Sigorta ve Reasürans Brokerliği CEO’su Murat Çiftçi, geçmişte belirli dönemler veya bölgelerle ilişkilendirilen risklerin artık daha değişken bir yapıda değerlendirilmesi gerektiğini belirtti:
“Tarım doğası gereği iklim koşullarına son derece duyarlı bir sektör. Ancak bugün karşı karşıya olduğumuz tablo, alışılmış mevsimsel dalgalanmaların ötesine geçiyor. Üreticinin aynı üretim döneminde don, ardından kuraklık veya aşırı sıcaklık gibi farklı risklerle karşılaşması mümkün hale geliyor. Bu nedenle tarımsal risk haritasını geçmişte olduğu gibi sabit kabuller üzerinden değil, değişen iklim koşullarını dikkate alan daha dinamik bir anlayışla değerlendirmemiz gerekiyor.”
Riskin ürün, coğrafya, üretim dönemi ve iklim koşullarına göre farklılaştığını belirten Çiftçi, sözlerini şöyle sürdürdü:
“Bir bölgede yağışın azalması temel risk olurken başka bir bölgede ani ve yoğun yağış, dolu veya beklenmeyen sıcaklık değişimleri üretimi tehdit edebilir. Aynı hava olayı da her ürün üzerinde aynı sonucu yaratmaz. Dolayısıyla geleceğin tarımsal risk yönetiminde ürün, lokasyon ve iklim verisini birlikte okuyabilmek çok daha önemli olacak.”
Tarım sigortasının önemi artıyor
Artan iklim kaynaklı hasarların tarım sigortasının önemini daha da artırdığını belirten Çiftçi, sigortanın yalnızca meydana gelen zararın finansal karşılığını sağlayan bir araç olarak değerlendirilmemesi gerektiğini söyledi:
“Üretici açısından bir doğal afet yalnızca o yılın ürün kaybı anlamına gelmiyor. Gelir kaybı, işletme sermayesinin zayıflaması, yeni üretim dönemi için finansman ihtiyacı ve tedarik zincirindeki aksaklıklar gibi birbirini takip eden sonuçlar ortaya çıkabiliyor. Bu nedenle tarım sigortasının temel işlevlerinden biri, üreticinin ve tarım şirketlerinin böyle bir hasarın ardından faaliyetlerini sürdürebilecek finansal dayanıklılığa sahip olmasına katkı sağlamak.”
Öte yandan Türkiye’de tarım sigortalarının değişen risk ortamına uyum sağlamaya başladığına da dikkat çeken Çiftçi, mevcut sistemde kapsamın genişletilmesinin de bu dönüşümün göstergelerinden biri olduğunu ifade etti. Nitekim 2026 döneminde meyve ve sebzelerde don riskine yönelik kapsam genişletilirken; bazı narenciye ürünlerinde güneş yanıklığı teminata dahil edildi ve belirli ürünlerde kış donuna ilişkin koruma genişletildi.
Parametrik sigorta yeni iklim risklerinde daha fazla gündeme gelebilir
İklim değişikliğiyle birlikte tarım sigortacılığında yeni nesil çözümlerin önem kazanabileceğine dikkat çeken Çiftçi, parametrik sigortaların bu alanlardan biri olduğunu söyledi:
“Parametrik sigorta, klasik sigortadan farklı olarak yalnızca gerçekleşen fiziksel hasarın tek tek tespit edilmesine değil; önceden belirlenen yağış miktarı, sıcaklık veya benzeri ölçülebilir bir parametrenin belirlenen eşiği aşmasına ya da altında kalmasına bağlı olarak çalışan bir yapı sunuyor. Bu yaklaşım özellikle ölçülebilir iklim verileriyle doğrudan ilişkili risklerde tamamlayıcı bir çözüm olarak değerlendirilebilir.”
Parametrik modellerin geleneksel tarım sigortalarının alternatifi olarak değil, belirli risklerde korumayı tamamlayabilecek araçlardan biri olarak ele alınması gerektiğini vurgulayan Çiftçi şöyle devam etti:
“İklim riskleri çeşitlendikçe tek bir sigorta modelinin bütün ihtiyaçlara cevap vermesini beklemek gerçekçi olmayabilir. Geleneksel teminatlarla parametrik çözümlerin, farklı risk paylaşım mekanizmalarının ve gerektiğinde uluslararası reasürans kapasitesinin birlikte değerlendirildiği daha esnek modellerin önümüzdeki dönemde daha fazla konuşulacağını düşünüyoruz.”
“Doğru tarımsal risk yönetimi poliçeden önce başlıyor”
Tarım sektöründe iklim kaynaklı risklere karşı alınacak önlemlerin yalnızca sigorta poliçesi satın almakla sınırlı olmadığını belirten Çiftçi, işletmelerin öncelikle kendi risk profillerini doğru şekilde ortaya koymaları gerektiğini söyledi:
“Üretim yapılan bölgenin iklim verileri, yetiştirilen ürünün hassasiyeti, sulama imkânları, üretim dönemleri, depolama ve lojistik süreçleri birlikte değerlendirilmeli. Ardından hangi risklerin önleyici tedbirlerle azaltılabileceği, hangilerinin işletme tarafından taşınabileceği ve hangilerinin sigorta veya farklı finansal araçlarla transfer edilmesi gerektiği belirlenmeli. Doğru tarımsal risk yönetimi, poliçeden önce riskin doğru tanımlanmasıyla başlıyor.”
Tarım sektöründe faaliyet gösteren şirketler açısından risk yönetiminin yalnızca üretim sahasındaki fiziksel hasarla sınırlı tutulmaması gerektiğini vurgulayan Çiftçi; iklim kaynaklı üretim kayıplarının tedarik zinciri, iş sürekliliği, finansman ve sözleşmesel yükümlülükler üzerindeki etkilerinin de bütüncül olarak değerlendirilmesi gerektiğini ifade etti.
“Tarım sigortacılığı hasarı karşılamaktan dayanıklılığı yönetmeye doğru ilerleyecek”
Önümüzdeki dönemde tarım sigortacılığında veri kullanımının, iklim modellemelerinin, yeni teminatların ve alternatif risk transfer çözümlerinin daha önemli hale geleceğini öngördüklerini belirten Çiftçi, geçmiş hasar istatistiklerinin tek başına geleceğin risklerini açıklamakta giderek yetersiz kalabileceğini söyledi:
“İklim değişikliği bize geçmişin her zaman geleceğin doğru göstergesi olmayabileceğini gösteriyor. Bu nedenle tarım sigortacılığında geleceğin yaklaşımı yalnızca ‘Hasar gerçekleşirse ne kadar öderiz?’ sorusu üzerine kurulamaz. Asıl soru, ‘Bu risk gerçekleşmeden önce nasıl ölçülür, nasıl azaltılır ve gerçekleştiğinde üreticinin faaliyetini sürdürebilmesi nasıl sağlanır?’ olmalı.”
IBS Sigorta ve Reasürans Brokerliği olarak tarım sektöründeki şirketlerin değişen risklerini sigorta ve reasürans piyasalarındaki gelişmelerle birlikte değerlendirdiklerini belirten Çiftçi, sözlerini şöyle tamamladı:
“İklim riskini ortadan kaldırmamız mümkün değil; ancak onu daha iyi ölçebilir, yönetebilir ve finansal etkisini azaltabiliriz. Önümüzdeki dönemde tarım sigortacılığının değeri de tam burada ortaya çıkacak. Geleceğin tarım sigortası yalnızca ürünü değil, üretimin devamlılığını ve işletmenin dayanıklılığını koruyan daha bütüncül bir risk yönetimi yaklaşımının parçası olmak zorunda.”
World Media Group (WMG) Haber Servisi
 Emlak Mimari İnşaat
 Emlak Mimari İnşaat
 Emlak Mimari İnşaat